音声だけで聴く
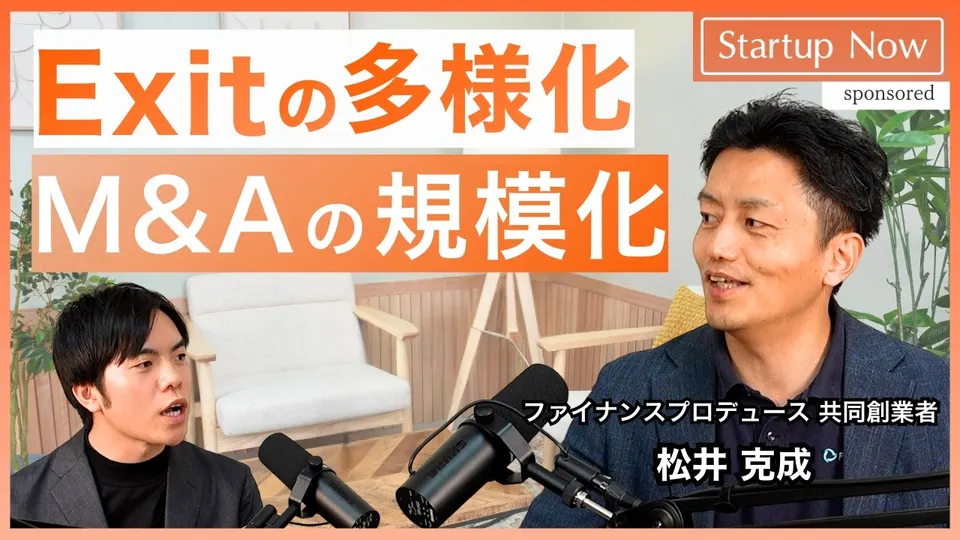
スタートアップのM&Aや大型IPOに向けた資本政策のFAを手がける株式会社ファイナンスプロデュースの松井 克成さんに、Exitの多様化とスタートアップのM&Aの実情、VCを経て独立・MBOを決断した理由を聞きました。
この回でわかること
- M&A仲介と売主専属のセルサイドFAの違いと、赤字のスタートアップのM&Aについての考え方
- VC時代の挫折を経て、「起業家専属の投資銀行」としてMBOで独立するまでの松井さんの歩み
- 高値売却を実現するための「3つの必須条件」として挙げた、成長率・黒字化・際立った特徴
Storyこの回の物語
売主の側に立って交渉を支える
M&A仲介は売主と買主の両方から、FAはどちらか一方から手数料を受け取る。松井さんは両者の違いをこう説明します。ファイナンスプロデュースは売主の交渉を支援して買主と対等に交渉できるようにしており、適正価格以上まで引き上げられた実例が増えていると話します。
赤字でもM&Aができないわけではない
赤字だからM&Aができないということは、理論的にも現実にもないといいます。分かれ目は成長率と業界の特性のバランスで、成長率が落ち着いてくると、黒字化していないと厳しく見られると話します。
高値で売るための3つの条件
高値売却の条件として松井さんが挙げるのは、成長率が高いこと、黒字化が実現できているか見込めていること、特徴が際立っていることの3つです。全部を満たしているほど付加価値は出やすく、一部の条件でもチャンスはあり得るといいます。
VCでの苦い経験から、MBOでの独立へ
VCにいたころ、M&Aで価値が評価されなかったり資金調達に苦しんだりする場面を痛感したといいます。その後に移った会社の中で「起業家専属の投資銀行」としての事業を始め、MBOで独立しました。独立後、JDSCからの提案を受けて同社のグループに入っています。
Facts基本情報
- 会社
- 株式会社ファイナンスプロデュース
- 事業
- スタートアップのM&Aや大型IPOに向けた資本政策のファイナンシャルアドバイザリー(FA)
- 資本関係
- MBOで独立した後、JDSCのグループに
番組の概要欄にもとづく、配信時点の情報です。
Chaptersタイムスタンプ
- M&A仲介とセルサイドFA(売主専属支援)の違い
- IPO一辺倒ではない、EXITの多様化と最新トレンド
- 日本におけるM&Aのバリュエーションと市場規模
- 赤字のスタートアップでもM&Aは可能なのか?
- 異業種からの買収でプレミアムを乗せるロジック
- 海外のブティック投資銀行と日本の現状比較
- 起業家とVCの利害相反を解消する専門家の役割
- IPO(市場評価)とM&A(1社とのストーリー)の違い
- 価値最大化のために必要な「1年前から準備」
- 支援事例:売却価格が当初提示の2倍になった理由
- 高値売却を実現するための「3つの必須条件」
- 松井さんの原体験:VC時代の挫折とM&Aへの思い
- MBOからJDSC連結子会社化を決めた舞台裏
- 日本のM&Aを規模化し、質を高める
Links出演者・関連リンク
番組の概要欄を読む
スタートアップのExitがIPOに限らず、M&Aも普及しつつある一方で、その経験談やノウハウは広く知られておらず、課題も散見されます。
その中で、スタートアップのM&Aや大型IPOに向けた資本政策のファイナンシャルアドバイザリー(FA)を提供されているファイナンスプロデュース松井さんに「スタートアップのM&Aってぶっちゃけどうなの?」と、あらゆる視点から伺いました✍️
さらには、松井さんがVCを経て「起業家専属の投資銀行」として独立・MBOを決断した理由。そして、自らも売主側を経験した背景やM&Aを通じて描くエコシステムの未来に迫りました 🎧
この回はタイアップです。ファイナンスプロデュース の協賛を受けて制作しました。
掲載している肩書・数字は配信時点(2026年3月25日)のものです。内容に誤りがある場合はお問い合わせフォームからお知らせください。